Cambiar de casa en Zaragoza exige algo más que encontrar una vivienda que nos guste. Supone saber cuánto podemos obtener por la actual, qué financiación podemos asumir y cómo encajar los plazos sin que las prisas decidan por nosotros.
Cambiar de casa tiene algo de puzzle: hay que vender una vivienda, encontrar otra, cuadrar la financiación y conseguir que las fechas encajen. Todo ello mientras la vida sigue y el piso que parecía perfecto puede desaparecer del mercado entre una visita y la siguiente.
En Zaragoza, la combinación de una oferta escasa y una demanda intensa añade dificultad a la maniobra. Pero existen herramientas para organizar el salto: desde fórmulas de financiación que permiten comprar antes de vender hasta acuerdos para permanecer temporalmente en la antigua vivienda.
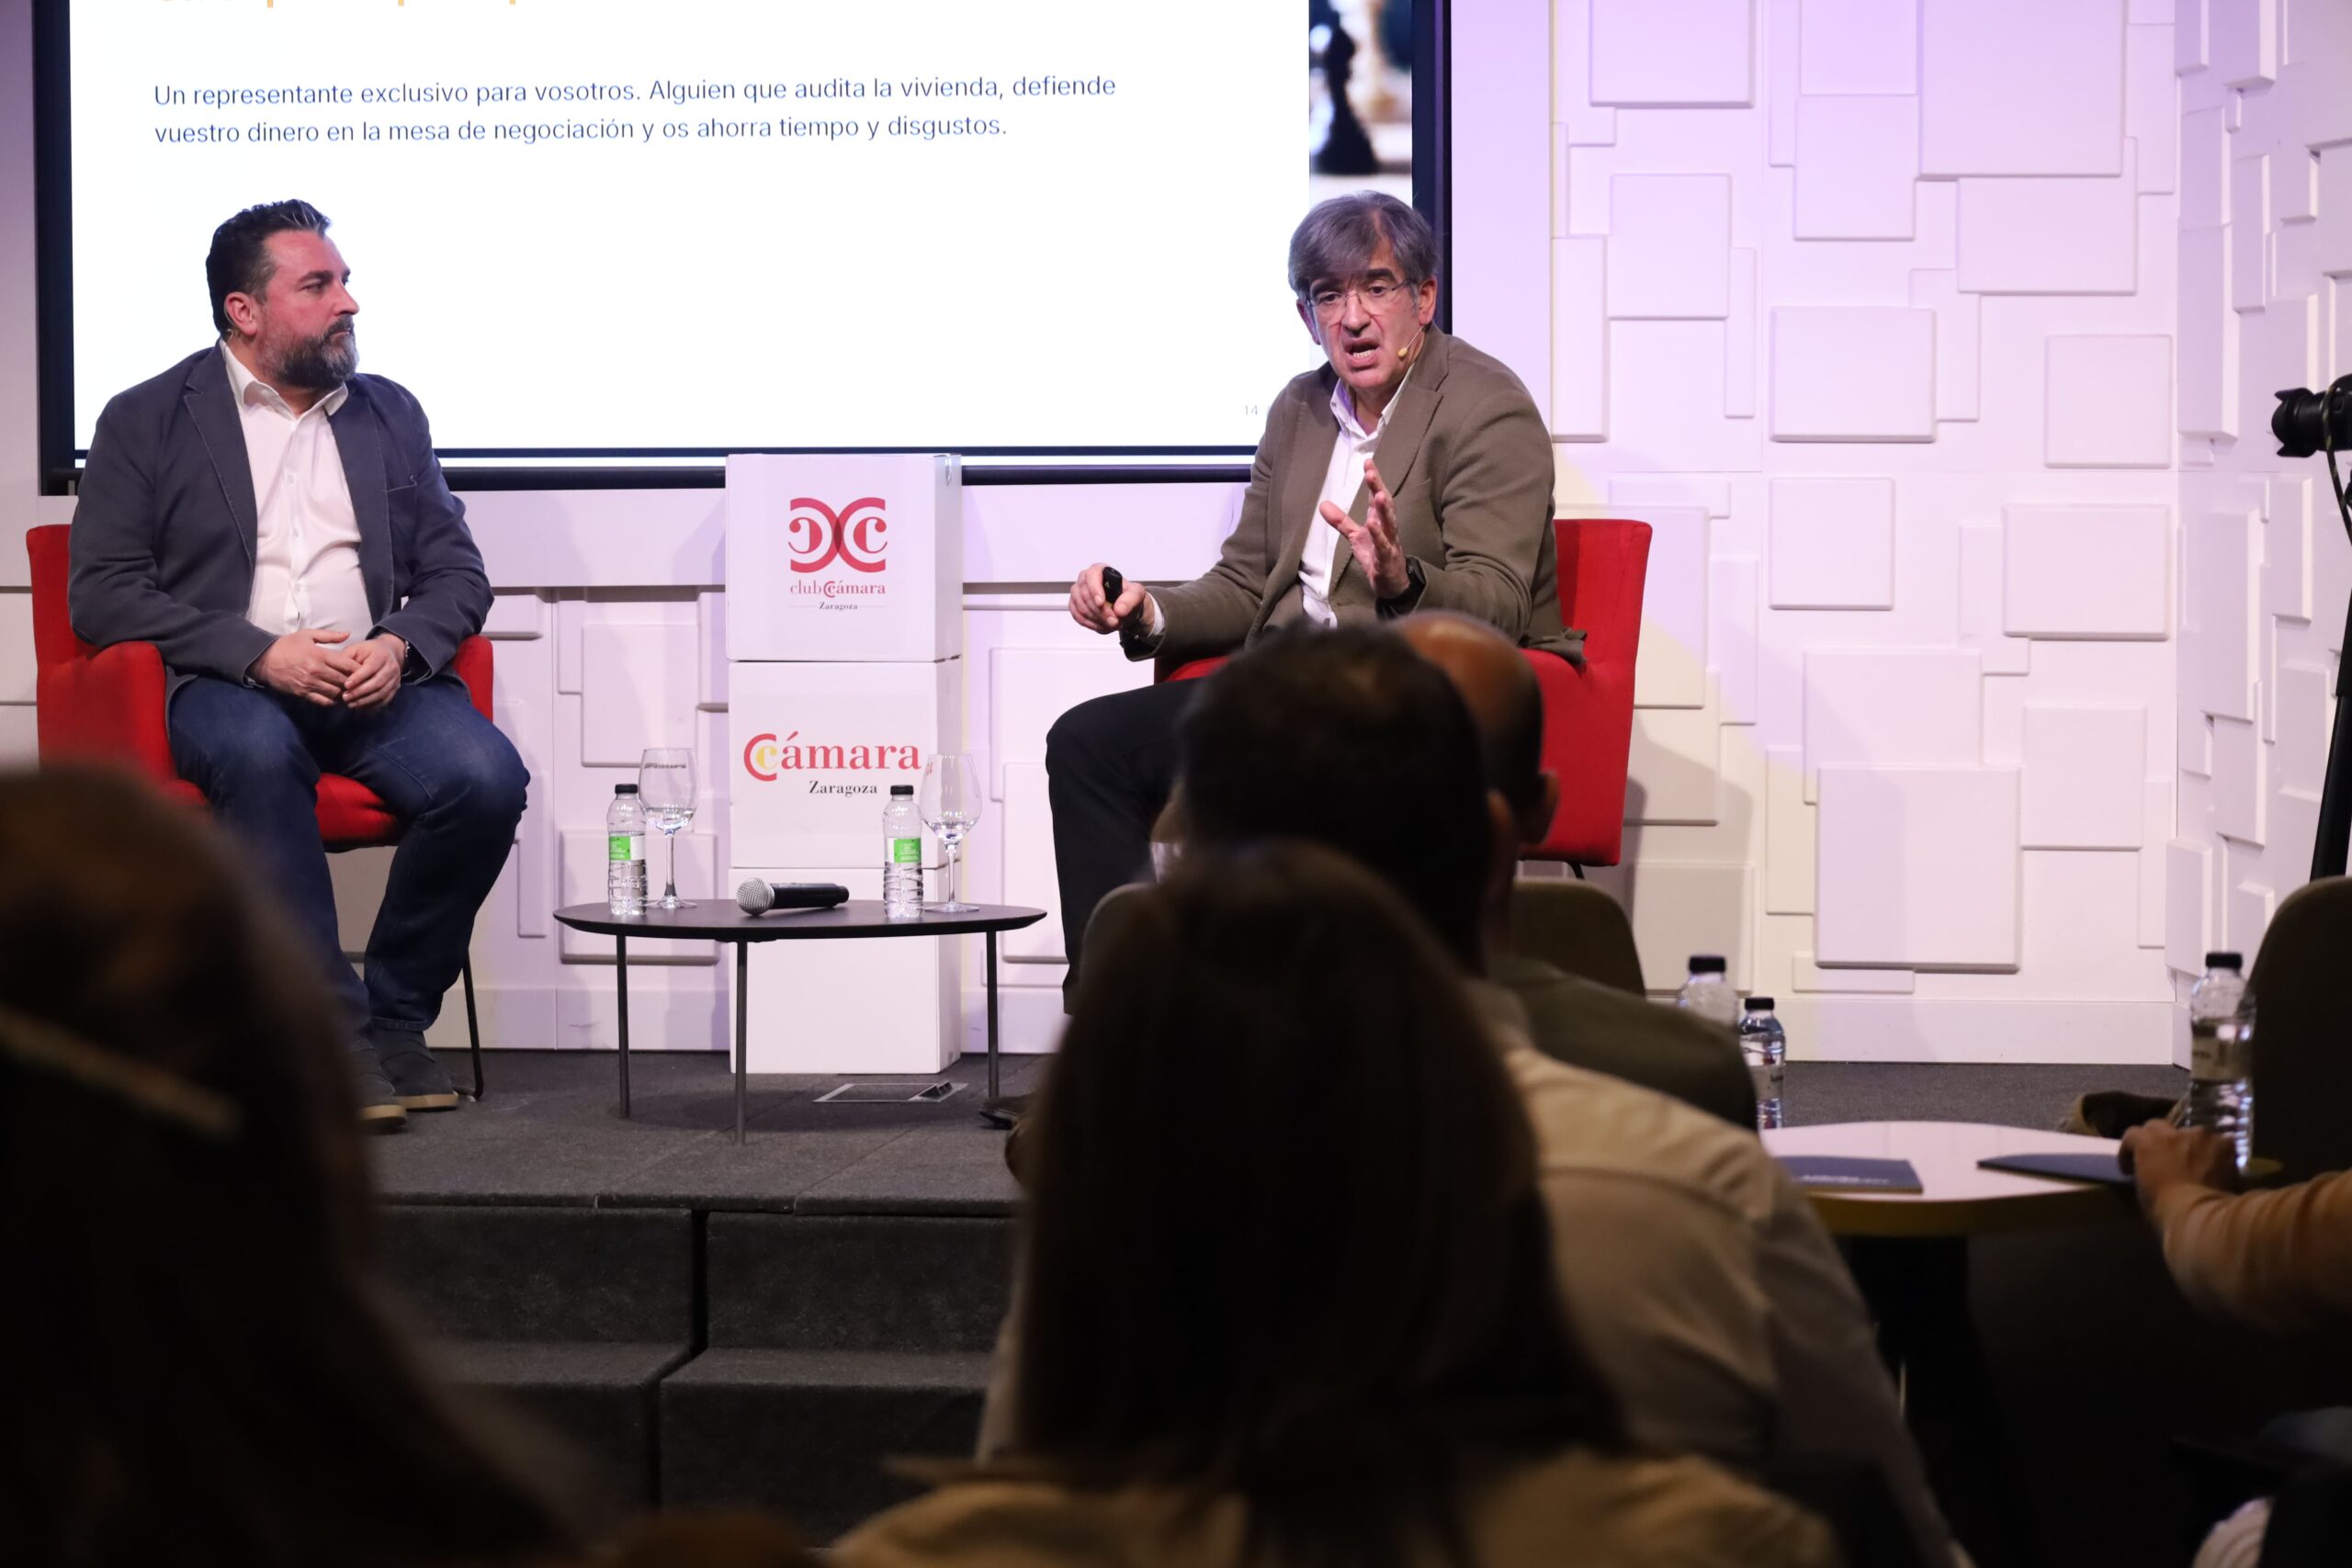
Juan Manuel Lanau, director comercial y co-CEO de Landa Propiedades, y Jesús Sisamón, director financiero, analizan en este Canal Expositivo del Club Cámara Zaragoza cómo transformar el deseo de mudarse en Zaragoza en un proyecto viable. Porque buscar casa y estar en condiciones de comprarla son dos cosas distintas.
El mercado inmobiliario actual en Zaragoza
La escena se repite: una familia necesita cambiar de vivienda, pero decide esperar a encontrar la adecuada antes de poner la suya a la venta. Cuando aparece una oportunidad, necesita vender deprisa. Y, mientras intenta hacerlo, otro comprador se adelanta. Lanau resume esa situación con una frase que escucha habitualmente: “Yo, tanto en cuanto no encuentre algo que sea lo que busco, no voy a poner mi vivienda a la venta”. El problema es que esa espera puede convertirse en un círculo difícil de romper.
Según el análisis interno realizado en Landa Propiedades, entre seis y siete de cada diez demandantes necesitan vender previamente otra vivienda. No todos buscan más metros. También hay separaciones, cambios familiares o personas que quieren sustituir un adosado por una casa más pequeña y manejable.
Sin un presupuesto realista y una estrategia, advierte Lanau, el interesado acaba siendo un “espectador” o “paseante”: visita inmuebles, pero no puede dar el siguiente paso.
Las prisas también tienen precio
“Vender antes de comprar entraña una serie de riesgos”, señala Sisamón. Entre ellos destaca la posibilidad de malvender cuando la urgencia por conseguir la nueva casa desplaza cualquier otra prioridad. La fecha límite empieza a mandar, se debilita la negociación y una rebaja antes impensable parece aceptable. El director financiero estima que, en operaciones de importe medio, esas prisas pueden traducirse en pérdidas de entre 15.000 y 20.000 euros.
También puede ocurrir que, durante la espera, la vivienda deseada suba de precio o encuentre comprador. Ahí, Lanau considera que la escasez de oferta y la presión de la demanda sostienen las perspectivas de crecimiento del mercado zaragozano, aunque plantea esa evolución como su valoración profesional.
La advertencia más contundente se enfoca a las valoraciones demasiado optimistas. Comprometer una señal para comprar contando con vender la casa actual por un importe poco realista puede dejar al propietario contra las cuerdas. Un precio atractivo sobre el papel sirve de poco si nadie está dispuesto a pagarlo.
Frente a la idea de que siempre hay que vender antes, Sisamón presenta la financiación de cambio de casa. Su finalidad es permitir la compra y conceder un margen para vender después la vivienda anterior. “Muchas veces es lo óptimo, pero muchas otras veces no suele serlo”, afirma sobre la secuencia tradicional de vender primero. La alternativa busca evitar que toda la operación dependa de una venta precipitada.
Ahora bien, requiere capacidad financiera. En la fórmula que describe, plantea disponer de una vivienda pagada o con una deuda pendiente reducida, ahorros y solvencia para afrontar temporalmente las obligaciones de ambas propiedades. La pregunta decisiva es cuánto puede asumir cada hogar durante esa transición. Encontrar financiación no elimina la necesidad de calcular el margen disponible si la venta tarda más de lo previsto.
Los entresijos de las operaciones de cambio de vivienda
La financiación es solo una pieza. También hay que resolver dónde vivir entre una firma y otra. Lanau propone pactar una permanencia temporal en la vivienda vendida mediante un alquiler acordado con el comprador. Así, el vendedor dispone de tiempo para organizar la mudanza. La fórmula exige definir las condiciones, la entrega de llaves y las garantías, además de coordinarla con la financiación cuando corresponda.
Otra posibilidad consiste en negociar arras con plazos más amplios. En operaciones encadenadas, explica, el calendario puede adaptarse para dar espacio a la venta y a la búsqueda.
También hay viviendas que nunca llegan a los portales. Lanau relata el caso de una familia interesada en una urbanización concreta de Montecanal donde no había oferta. Un buzoneo dirigido permitió localizar a un propietario que no se había planteado vender. La operación surgió al conectar una demanda concreta con una disposición a vender que todavía no se había manifestado.
En este sentido, es evidente que nos encontramos ante un mercado con dificultades y situaciones distintas. Para quien ya tiene casa y quiere cambiarla, la recomendación central desde Landa Propiedades y su equipo de expertos es clara: conocer el valor de lo que vende, comprobar qué puede comprar y coordinar ambas operaciones.
Analizamos cómo abordar los planes de movilidad al trabajo y qué pueden aportar a la seguridad, el bienestar de las plantillas y la gestión del talento.
Gestionar el consentimiento de las cookies:
Utilizamos cookies propias y de terceros para realizar análisis de uso y de medición de nuestra web para mejorar nuestros servicios. Más información aquí. Puedes aceptar todas las cookies, rechazarlas o configurar su uso clicando “Configurar".